
كيف تُبسّط منصة "فواتير" إعداد وتقديم الإقرار الضريبي؟
مطابقة تامة لهيئة الزكاة (ZATCA)يُعد تقديم إقرار ضريبة القيمة المضافة وسداد التزاماته في المواعيد النظامية المحددة أحد أهم متطلبات الامتثال للمنشآت في المملكة العربية السعودية. تقوم منصة فواتير بأتمتة كافة مراحل الاحتساب الضريبي، فتسحب الفواتير والمشتريات ومصروفات العهد النقدية والإشعارات المدينة والدائنة المعتمدة لحظياً، وتفرزها آلياً في الخانات الرسمية من 1 إلى 16 دون أي حاجة للفرز اليدوي أو العمليات الحسابية المعقدة.
تجميع آلي شامل لكافة المبيعات والمشتريات المعتمدة وقيود اليومية الخاصة بالضريبة بمجرد تحديد الفترة الزمنية والنقر على "استخراج الإقرار".
تطابق ترتيبي ورقمي دقيق بنسبة 100% مع البوابة الإلكترونية لهيئة الزكاة والضريبة والجمارك (ERCA Portal)، لنقل الأرقام بثقة وسرعة.
مقارنة آلية فورية بين ضريبة المدخلات المستخرجة في الإقرار ورصيد حساب ضريبة القيمة المضافة بدفتر الأستاذ العام لكشف أي فروقات محاسبية.
قاعدة الإقرار الضريبي الموحد وتعدد السجلات التجارية والفروع
المبدأ النظامي والزكوي الحاكم: إقرار ضريبي واحد لكل رقم ضريبي بغض النظر عن عدد الفروع أو السجلات التجارية التابعة.
المبدأ النظامي لهيئة الزكاة والضريبة والجمارك (ZATCA)
الرقم الضريبي الموحد (TIN) يقابله إقرار ضريبي واحد شامل للمنشأة ككل
وفقاً للائحة التنفيذية لنظام ضريبة القيمة المضافة في المملكة العربية السعودية، يُمنح الرقم الضريبي الموحد (المؤلف من 15 رقماً ويبدأ وينتهي بالرقم 3) للكيان القانوني للمنشأة. وإن كان للمنشأة سجل تجاري رئيسي وعدة سجلات تجارية فرعية، أو فروع ومنافذ بيع متعددة تمارس أنشطة تجارية أو خدمية مختلفة في مدن متعددة، فإن كافة هذه الفروع والسجلات تتبع لرقم ضريبي واحد، ويُلزم النظام المكلف بتقديم إقرار ضريبي واحد موحد يتضمن كافة العمليات الضريبية لجميع الفروع والسجلات عن تلك الفترة.
لا يجوز نظاماً، ولا تتيح بوابة هيئة الزكاة إمكانية تقديم إقرار مستقل لكل سجل تجاري فرعي أو لكل فرع على حدة. إن تقديم إقرار يقتصر على فرع واحد واستبعاد الفروع الأخرى يُعد إقراراً غير مكتمل ويعرض المنشأة لإعادة التقييم التقديري وغرامات تقديم إقرارات مضللة أو غير مكتملة.
يضبط نظام فواتير خيار نطاق الفرع افتراضياً على: "كافة الفروع (مجمع للمنشأة)" (حيث تُمرر المعاملات البرمجية بدون تقييد بمعرف فرع معين)، فيقوم محرك التقرير بجمع كافة فواتير المبيعات، وفواتير المشتريات، ومصروفات العهد، والإشعارات الدائنة والمدينة لكافة الفروع لإنتاج إقرار موحد جاهز للتقديم الزكوي.
تتيح منصة فواتير للمدير المالي والمحاسب إمكانية اختيار فرع بعينه من القائمة المنسدلة، وذلك لأغراض التحليل والرقابة والتدقيق الداخلي ومحاسبة المسؤولية ومعرفة مساهمة كل فرع وسجل تجاري في الضريبة، ولكن التقرير الذي يُعتمد لرفعه على بوابة ZATCA الرسمية يجب أن يكون دائماً التقرير المجمع للمنشأة ككل.
من أكثر الأخطاء شيوعاً قيام المحاسب باستخراج إقرار الفرع الرئيسي وتقديمه على موقع الهيئة ناسيًا إضافة عمليات الفروع أو السجلات الفرعية؛ مما يؤدي إلى فروقات جوهرية مع حركة الحسابات البنكية وحركات منظومة الفوترة الإلكترونية (فاتورة) المسجلة مركزياً لدى الهيئة.
الفترات الضريبية (Tax Periods) ومواعيد التقديم والسداد
شرح معايير تصنيف المنشأة إلى فترة ضريبية شهرية أو ربع سنوية، والمواعيد النهائية المحددة نظاماً لتجنب الغرامات.
من يلتزم بها؟ تُفرض الفترة الشهرية إلزامياً على أي منشأة تتجاوز إيراداتها ومبيعاتها السنوية الخاضعة للضريبة 40 مليون ريال سعودي.
طبيعة الفترة: تمتد الفترة من أول يوم في الشهر الميلادي حتى آخر يوم فيه (12 إقراراً في السنة).
موعد التقديم والسداد: يجب تقديم الإقرار وسداد الضريبة المستحقة بحد أقصى في اليوم الأخير من الشهر التالي لانتهاء الفترة الضريبية.
من يلتزم بها؟ تنطبق على كافة المنشآت التي تقل مبيعاتها السنوية الخاضعة للضريبة عن 40 مليون ريال سعودي (ما لم تطلب التحول للاشتراك الشهري طواعية بموافقة الهيئة).
طبيعة الفترة: تُقسّم السنة المالية إلى 4 أرباع دورية (4 إقرارات في السنة).
موعد التقديم والسداد: يُقدم الإقرار وتُسدد الضريبة المستحقة بحد أقصى في اليوم الأخير من الشهر التالي لانتهاء الربع المعني.
جدول استحقاق ومواعيد تقديم الإقرارات الربع سنوية (ZATCA Calendar)
| الربع الضريبي | الفترة الزمنية المغطاة | تاريخ استخراج الإقرار بفواتير | الموعد النهائي للتقديم والسداد |
|---|---|---|---|
| الربع الأول (Q1) | 01 يناير — 31 مارس | من 01-01 إلى 03-31 | 30 أبريل |
| الربع الثاني (Q2) | 01 أبريل — 30 يونيو | من 04-01 إلى 06-30 | 31 يوليو |
| الربع الثالث (Q3) | 01 يوليو — 30 سبتمبر | من 07-01 إلى 09-30 | 31 أكتوبر |
| الربع الرابع (Q4) | 01 أكتوبر — 31 ديسمبر | من 10-01 إلى 12-31 | 31 يناير (من العام التالي) |
- غرامة عدم تقديم الإقرار في موعده: غرامة لا تقل عن 5% ولا تزيد عن 25% من قيمة الضريبة التي كان يتعين على المنشأة الإقرار عنها.
- غرامة التأخر في سداد الضريبة المستحقة: تفرض غرامة بنسبة 5% من قيمة الضريبة غير المسددة عن كل شهر أو جزء منه لم تسدد فيه الضريبة.
واجهة نموذج الإقرار وشريط الأدوات في فواتير
شاشة تفاعلية متطورة تمكنك من تحديد التواريخ، واختيار نطاق الفروع، واستخراج ومعاينة النموذج المعتمد.
انقر على الإطار أعلاه لمعاينة الشاشة بالحجم الكامل
عناصر شريط التحكم واستخراج الإقرار
الافتراضي: "كافة الفروع (مجمع للمنشأة)" وهو المطلوب زكوياً، أو تحديد فرع مستقل لأغراض المراجعة الداخلية.
اليوم الأول من الفترة الضريبية (أول الشهر في الإقرار الشهري أو أول الربع في الإقرار الربع سنوي).
اليوم الأخير من الفترة الضريبية لتضمين كافة الفواتير والإشعارات الصادرة حتى نهاية ذلك اليوم.
زر "استخراج الإقرار" لتجميع البيانات لحظياً، يليه زر "معاينة وطباعة الإقرار" لتجهيز المستند الرسمي.
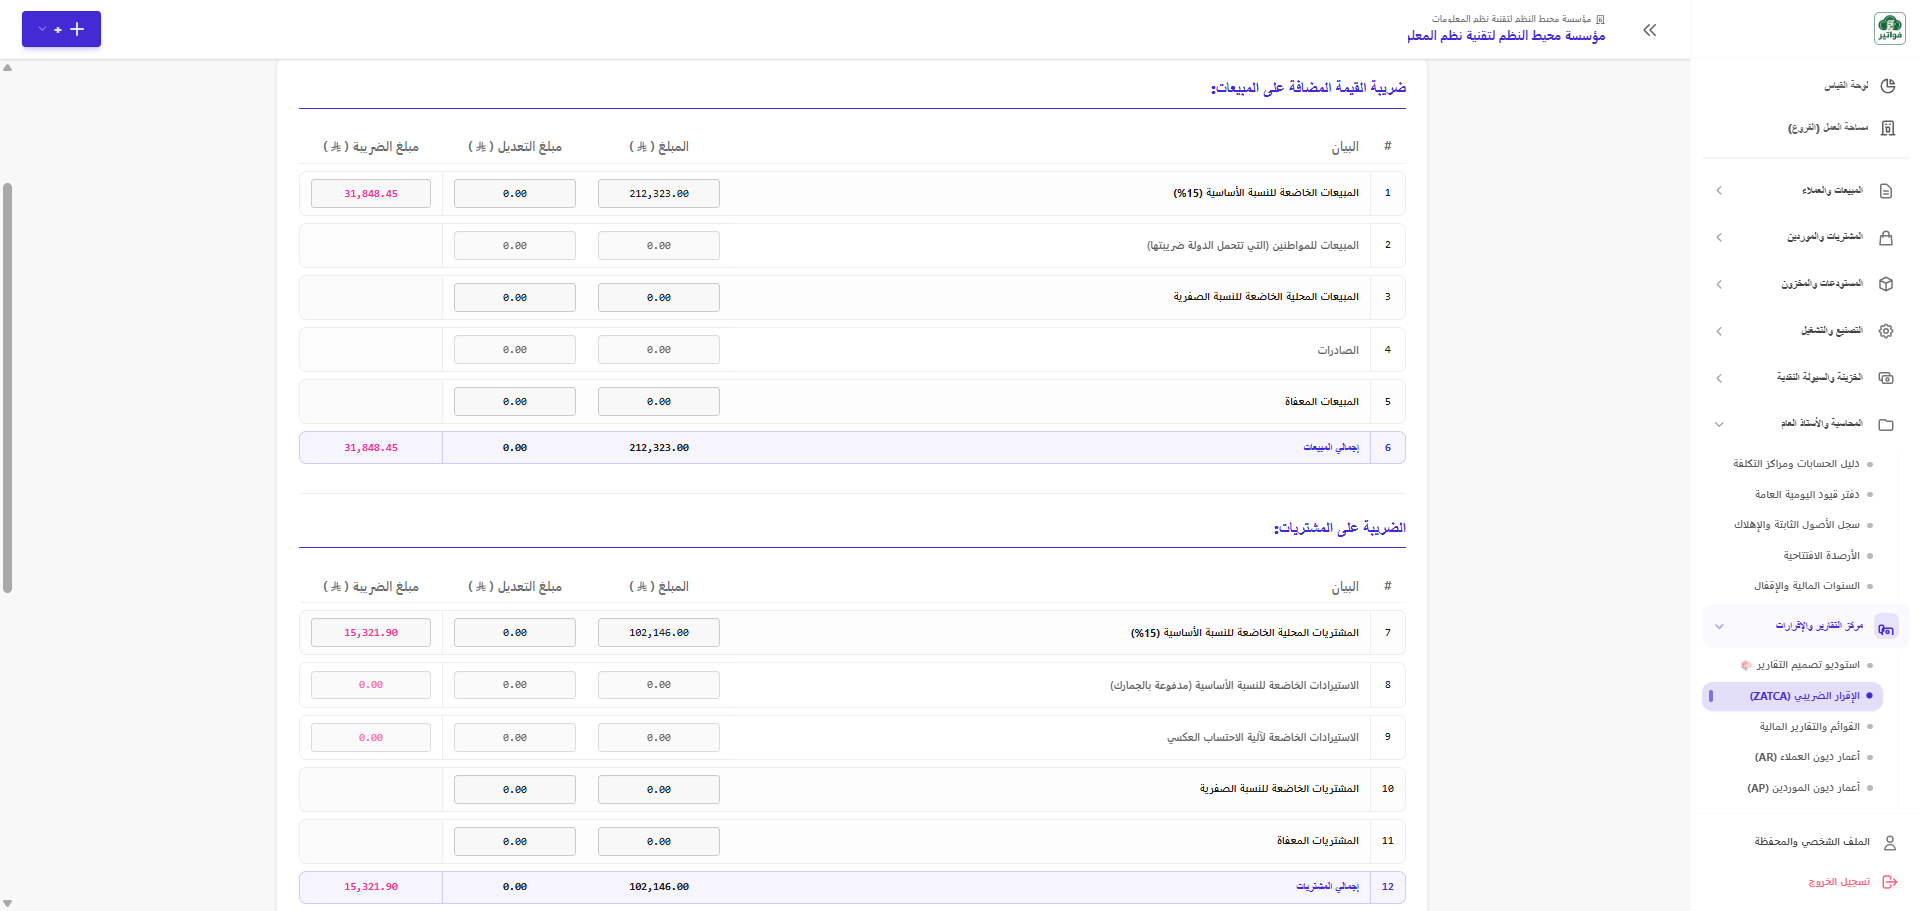
خانات ضريبة القيمة المضافة على المبيعات والمخرجات (الخانات 1 إلى 6)
تفصيل المعالجة الحسابية لكل خانة من خانات المبيعات، ومبالغ التعديل والإشعارات المدينة والدائنة.
| الخانة | البيان الرسمي بالنموذج | المعنى المحاسبي والعمليات المشمولة | نسبة الضريبة |
|---|---|---|---|
| 1 | المبيعات الخاضعة للنسبة الأساسية | كافة فواتير المبيعات المحلية الخاضعة لضريبة 15% (الوعاء الضريبي الأساسي)، وتُخصم منها الإشعارات الدائنة أو تضاف إليها الإشعارات المدينة في عمود "مبلغ التعديل". | 15% |
| 2 | المبيعات للمواطنين (التي تتحمل الدولة ضريبتها) | المبيعات المؤهلة التي تتحمل الدولة ضريبتها نيابة عن المواطن المستفيد وفق الأوامر الملكية (مثل الخدمات الصحية والتعليم الأهلي للمواطنين). | تتحملها الدولة |
| 3 | المبيعات المحلية الخاضعة للنسبة الصفرية | توريد السلع والخدمات المؤهلة بنسبة الصفر محلياً (مثل الأدوية والمعدات الطبية المؤهلة والاستثمار في المعادن الثمينة وخدمات النقل الدولي). | 0% |
| 4 | الصادرات | توريدات السلع والخدمات المصدرة إلى خارج دول مجلس التعاون الخليجي (تخضع لنسبة الصفر وتتطلب إثباتات شحن وبيانات جمركية رسمية). | 0% |
| 5 | المبيعات المعفاة من الضريبة | التوريدات المعفاة نظاماً بموجب أحكام اللائحة (مثل بعض الخدمات المالية الخاضعة لهوامش الربح وتأجير العقارات السكنية). | معفاة |
| 6 | إجمالي المبيعات (ضريبة المخرجات) | مجموع المبالغ (الخانات 1 إلى 5) وإجمالي مبلغ الضريبة المستحقة على المخرجات. | إجمالي |
خانات الضريبة على المشتريات والمدخلات (الخانات 7 إلى 12)
توثيق المشتريات المحلية والاستيرادات الجمركية ومصروفات العهد، واحتساب الضريبة القابلة للخصم والاسترداد.
| الخانة | البيان الرسمي بالنموذج | المعنى المحاسبي والعمليات المشمولة | قابلية الخصم |
|---|---|---|---|
| 7 | المشتريات المحلية الخاضعة للنسبة الأساسية (15%) | فواتير المشتريات ومصروفات العهد النقدية المسددة لموردين محليين مسجلين بالضريبة ولديهم فواتير ضريبية نظامية تحمل أرقامهم الضريبية. | قابلة للخصم |
| 8 | الاستيرادات الخاضعة للنسبة الأساسية (مدفوعة بالجمارك) | السلع المستوردة من الخارج التي سُددت ضريبتها عند الاستيراد في المنافذ الجمركية بناءً على بيانات جمركية رسمية وسندات سداد. | قابلة للخصم |
| 9 | الاستيرادات الخاضعة لآلية الاحتساب العكسي (RCM) | الخدمات المستوردة من موردين غير مقيمين؛ حيث يلتزم المستورد باحتساب الضريبة كمخرجات ومدخلات في نفس الإقرار (Reverse Charge). | تسوية ذاتية |
| 10 | المشتريات الخاضعة للنسبة الصفرية | مشتريات السلع والخدمات المؤهلة لنسبة الصفر محلياً أو خارجياً دون احتساب ضريبة مدخلات عليها. | 0.00 |
| 11 | المشتريات المعفاة من الضريبة | المشتريات المعفاة من الضريبة نظاماً والتي لا تتضمن أي ضريبة مدخلات ولا تمنح حق الخصم. | غير قابلة للخصم |
| 12 | إجمالي المشتريات (ضريبة المدخلات القابلة للخصم) | مجموع مبالغ المشتريات (7 إلى 11) وإجمالي ضريبة المدخلات المؤهلة للخصم من ضريبة المبيعات. | إجمالي المخصوم |
التسويات وصافي الضريبة المستحقة للسداد أو الاسترداد (الخانات 13 إلى 16)
كيفية الوصول إلى صافي الالتزام المالي النهائي وتطبيق تصحيحات الفترات السابقة والأرصدة الدائنة المرحلة.
إجمالي ضريبة القيمة المضافة المستحقة عن الفترة الحالية
الخانة 13 = ضريبة المخرجات (الخانة 6) − ضريبة المدخلات (الخانة 12)
تصحيحات من الفترات السابقة (بين ±15,000.00 ريال)
تتيح الهيئة تسوية أي خطأ حسابي في إقرار سابق لا يتجاوز 15,000 ريال دون الحاجة لتقديم إقرار تعديلي.
ضريبة القيمة المضافة التي تم ترحيلها من الفترة / الفترات السابقة
الرصيد الدائن الفائض المستحق للمنشأة من فترات سابقة والمرحل لتسوية الالتزام الحالي.
صافي الضريبة المستحقة (أو المستردة) الواجب سدادها للهيئة
الخانة 16 = الخانة 13 + الخانة 14 − الخانة 15
مطابقة ضريبة المدخلات مع دفتر الأستاذ العام (GL Reconciliation)
ميزة التدقيق الذكية التي تقارن فورياً بين رصيد حساب الضريبة في شجرة الحسابات وما ورد بالخانة 12.
لحماية المنشأة من الأخطاء الرقابية عند التدقيق الخارجي والفحص الزكوي، يشتمل نظام فواتير على محرك تدقيق تلقائي يقوم بمقارنة رصيد حساب ضريبة القيمة المضافة على المدخلات (الحساب 110401) في دفتر الأستاذ العام بإجمالي المشتريات المخصومة في الخانة 12 من الإقرار:
تظهر عندما يتطابق رصيد حساب ضريبة المدخلات مع الخانة 12 تماماً؛ مما يؤكد أن كافة فواتير المشتريات ومصروفات العهد قد تم ترحيلها محاسبياً بصورة صحيحة وبدون أي قيود معلقة.
تظهر في حال وجود فارق بين الأستاذ العام والتقرير؛ مثل وجود قيود يومية يدوية قيدت مباشرة على حساب الضريبة بدون ربطها بفاتورة شراء، أو وجود فواتير مشتريات مسودة غير مرحلة بعد.
الجاهزية للفحص والتدقيق الضريبي والطباعة الرسمية
أرشفة تقارير الإقرار وتصديرها بصيغ رسمية معتمدة لدعم أعمال المراجع القانوني الخارجي ومفتشي هيئة الزكاة.
معاينة وطباعة رسمية فورية
توليد وثيقة إقرار رسمية معتمدة تحتوي على ترويسة المنشأة، الرقم الضريبي الموحد، رقم السجل التجاري، تفصيل الخانات 1-16، ومساحة لتوقيع واعتماد المدير المالي.
الحفظ كملف PDF والأرشفة
إمكانية حفظ الإقرار كملف PDF رقمي في أرشيف المنشأة للرجوع إليه عند مراجعة القوائم المالية السنوية وإعداد الإقرار الزكوي السنوي.
الاحتفاظ بالسجلات لـ 6 سنوات
توافق تام مع المتطلب النظامي لحفظ الفواتير والإقرارات الضريبية لمدة لا تقل عن 6 سنوات جاهزة للاستدعاء الفوري عند طلب الهيئة.
الأسئلة الشائعة حول إقرار ضريبة القيمة المضافة
لماذا لا يمكنني تقديم إقرار ضريبي منفصل لكل سجل تجاري فرعي على بوابة هيئة الزكاة؟
لأن هيئة الزكاة والضريبة والجمارك تصدر رقماً ضريبياً واحداً للكيان النظامي بالكامل. وتعتبر كافة السجلات التجارية الفرعية والفروع التابعة لنفس المالك أو الشركة وحدة واحدة في الوعاء الضريبي، ولذلك تطلب الهيئة إقراراً موحداً يشمل كافة فروع المنشأة.
كيف يتصرف النظام مع مصروفات العهد النقدية للموظفين في الإقرار الضريبي؟
يتم تصنيف فواتير ومصروفات تسوية العهد النقدية ذات الرقم الضريبي المعتمد تلقائياً ضمن مشتريات الخانة 7 (المشتريات المحلية 15%) وتضاف ضريبتها للخانة 12 القابلة للخصم، تماماً كفواتير المشتريات العادية.
هل يشمل تقرير الإقرار الضريبي في فواتير الفواتير المسودة أو المعلقة؟
لا؛ يشمل الإقرار حصراً الفواتير والإشعارات المعتمدة والمرحلة نظامياً. ويستثني تماماً الفواتير الملغاة أو التي ما زالت في حالة "مسودة"، لضمان التطابق المحاسبي والقانوني الدقيق.
كيف يتم التعامل مع الإشعارات الدائنة والمدينة في حساب الإقرار؟
تُدرج الإشعارات الدائنة والمدينة المعتمدة في عمود "مبلغ التعديل" المقابل للخانة المعنية (مثل الخانة 1 للمبيعات أو الخانة 7 للمشتريات)، فتخفض الإشعارات الدائنة من الوعاء الضريبي بدقة وفقاً لنظام الفوترة الإلكترونية.
متى يحق للمنشأة استرداد الرصيد الضريبي الدائن بدلاً من ترحيله؟
إذا تجاوزت ضريبة المدخلات (الخانة 12) ضريبة المخرجات (الخانة 6)، ينتج رصيد ضريبي دائن لصالح المنشأة. تتيح بوابة الهيئة إما ترحيل هذا الفائض لتسوية الفترات الضريبية التالية (الخانة 15)، أو تقديم طلب استرداد نقدي لحساب المنشأة البنكي بعد استكمال مسوغات الفحص من قبل الهيئة.