
نظرة عامة وأهداف نظام إدارة الأصول الثابتة
تُعرّف الأصول الثابتة (Fixed Assets) وفقاً لمعيار المحاسبة الدولي (IAS 16: العقارات والآلات والمعدات) ومعايير الهيئة السعودية للمراجعين والمحاسبين (SOCPA) بأنها الممتلكات المادية الملموسة التي تقتنيها المنشأة لاستخدامها في إنتاج السلع أو تقديم الخدمات أو للأغراض الإدارية، ومن المتوقع أن تستمر الاستفادة الاقتصادية منها لأكثر من فترة محاسبية واحدة، دون نية إعادة بيعها في سياق النشاط التجاري العادي.
1. الاقتناء والرسملة
تسجيل التكلفة التاريخية الرأسمالية للأصل شاملة سعر الشراء وكافة نفقات النقل والجمارك والتركيب والتشغيل التجريبي.
2. احتساب الإهلاك الدوري
توزيع تكلفة الأصل القابلة للإهلاك على عمره الإنتاجي آلياً وترحيل قيود اليومية دون أي تدخل يدوي مع تتبع القيمة الدفترية.
3. إدارة العهد والتتبع
تسليم الأصول للموظفين كعهدة رسمية، ترقيمها بملصقات الباركود والـ QR، وتتبع حركة انتقال الأصل بين الفروع ومراكز التكلفة.
4. الاستبعاد والتصفية
معالجة بيع الأصل أو تكهينه، قفل حسابه ومجمع إهلاكه، واحتساب الأرباح أو الخسائر الرأسمالية الناتجة آلياً بدفتر الأستاذ.
سجل الأصول واللوحة الإحصائية
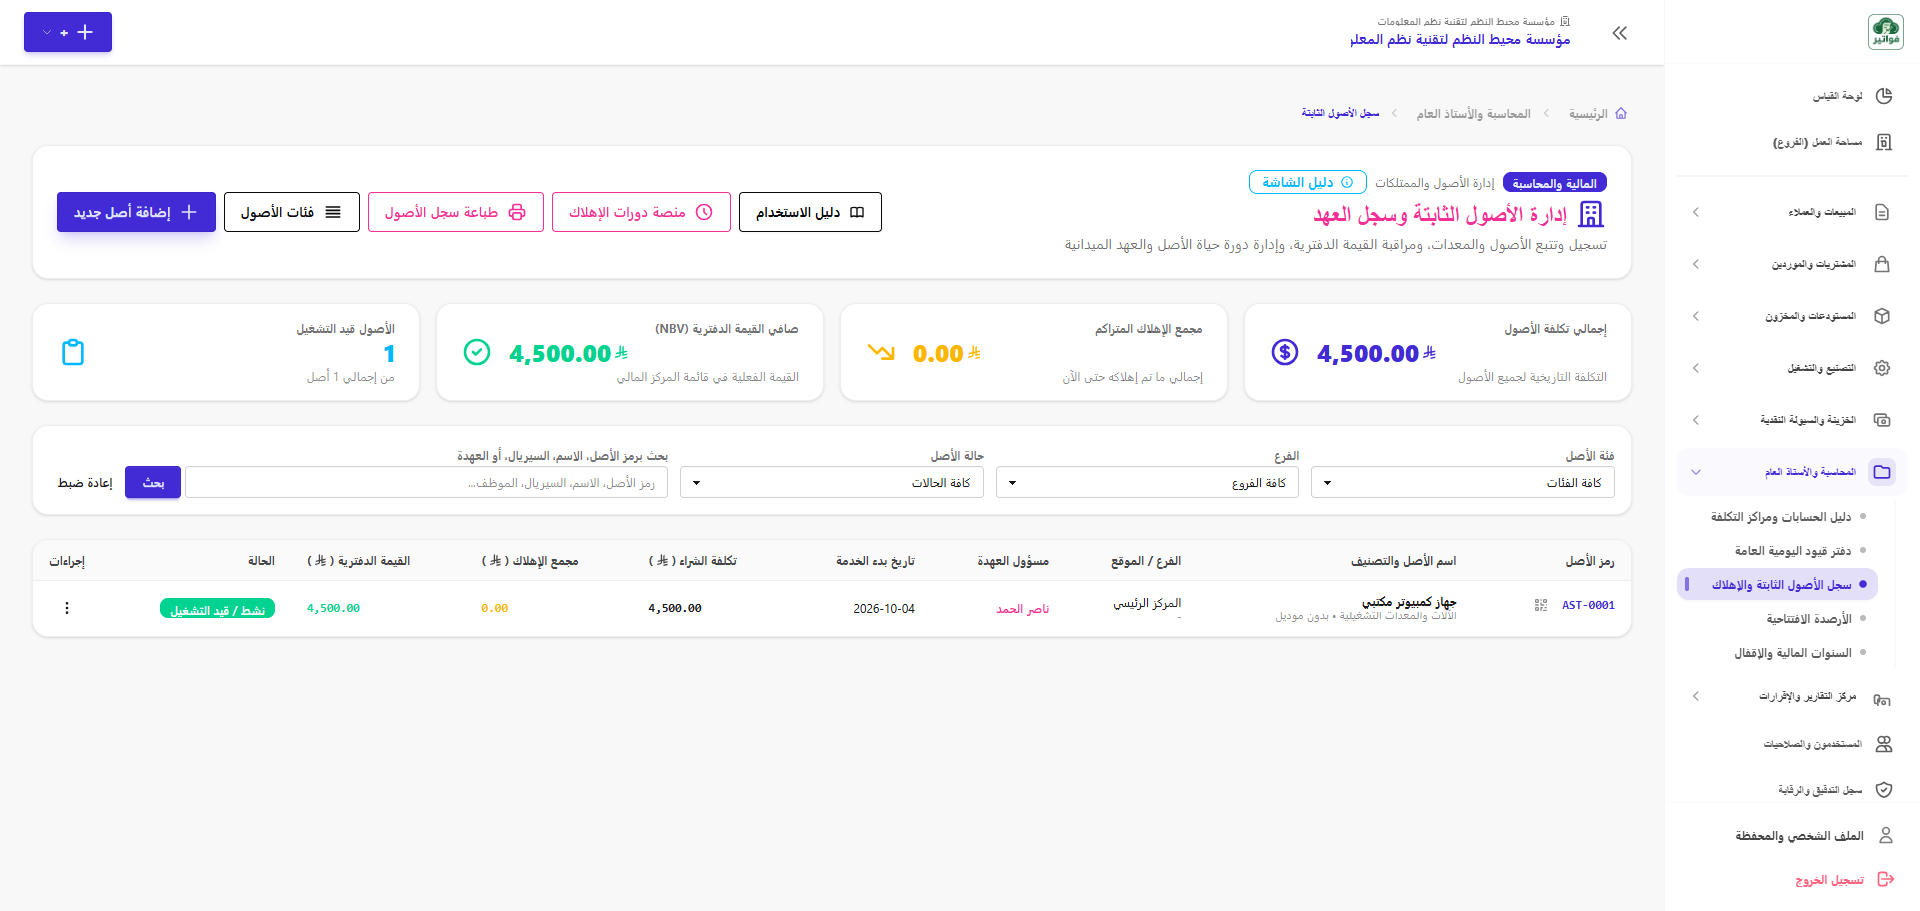
يمثل سجل الأصول الثابتة (/accounting/assets) لوحة التحكم والمراقبة المركزية لكافة ممتلكات ومعدات المنشأة؛ حيث يمنح الإدارة المالية رؤية لحظية شاملة للأرصدة الرأسمالية، مجمعات الإهلاك، صافي القيمة الدفترية، وأماكن تمركز الأصول ومسؤولي العهد.
انقر على الصورة لتكبيرها بالحجم الكامل
بطاقات المؤشرات المالية والتشغيلية اللحظية
مجموع التكاليف الرأسمالية الأصلية المدفوعة لاقتناء كافة أصول المنشأة المسجلة بالنظام.
إجمالي أقساط الاستهلاك المرحلة حتى تاريخه والتي خفضت من القيمة الدفترية للأصول.
القيمة الحقيقية للأصول في قائمة المركز المالي (التكلفة التاريخية - مجمع الإهلاك).
عدد الأصول العاملة حالياً في الفروع، والأصول المستهلكة دفترياً، والأصول المستبعدة.
محرك البحث والفرز متعدد المعايير
فرز الأصول حسب نوعها وتصنيفها الرئيسي (أجهزة إلكترونية، سيارات، أثاث ومفروشات، آلات).
تصفية الأصول وفق موقعها الجغرافي أو الفرع التابع له (المركز الرئيسي، فرع جدة، فرع الدمام).
فرز بين: قيد التشغيل (ACTIVE)، مستهلك بالكامل (FULLY_DEPRECIATED)، تحت الصيانة، أو مستبعد (DISPOSED).
البحث اللحظي برمز الأصل، اسمه، رقمه التسلسلي (Serial No)، أو اسم الموظف مسؤول العهدة.
أعمدة جدول سجل الأصول ودلالاتها المالية
| اسم العمود | نوع البيانات | الدلالة والوظيفة المحاسبية |
|---|---|---|
| رمز الأصل (Asset Code) | كود فريد | الرمز التعريفي الفريد للأصل مع زر سريع لطباعة ملصق الباركود ورمز الاستجابة السريعة (QR). |
| اسم الأصل والتصنيف | نصي وتصنيفي | الاسم العربي للأصل، فئته التابع لها، والموديل أو الماركة التجارية. |
| الفرع والموقع التفصيلي | مكاني | الفرع المالي الحائز للأصل، والموقع الدقيق داخل المبنى (المكتب، الدور، أو المستودع). |
| مسؤول العهدة | اسم الموظف | الموظف المسندة إليه عهدة الأصل حيازياً ومسؤولية الحفاظ عليه وسلامته. |
| تاريخ بدء الخدمة | تاريخ قطعي | تاريخ تفعيل الأصل وتشغيله الفعلي، وهو التاريخ الذي تبدأ منه دورات الإهلاك المحاسبي. |
| تكلفة الشراء | مبلغ مالي (SAR) | التكلفة التاريخية الرأسمالية المثبتة في فاتورة الشراء وسندات الصرف. |
| مجمع الإهلاك | مبلغ تراكمي (SAR) | إجمالي الأقساط المستهلكة المرحلة حتى تاريخه بحساب مجمع الإهلاك المقابل. |
| القيمة الدفترية (NBV) | مبلغ مالي (SAR) | القيمة المتبقية للأصل في الدفاتر (تكلفة الأصل مطروحاً منها مجمع الإهلاك). |
| الحالة (Status) | شارة ملونة | قيد التشغيل (أخضر)، مستهلك بالكامل (أزرق)، تحت الصيانة (أصفر)، أو مستبعد (أحمر). |
| الإجراءات | زر ثلاثي النقاط | قائمة تفاعلية عائمة تتيح العمليات الإدارية والمحاسبية الخاصة بالأصل المحدد. |
أوامر قائمة الإجراءات للأصل الثابت (Action Menu)
خيارات تفاعلية وسياقيةعند النقر على زر الخيارات (⋮) بجانب أي أصل في الجدول، تنبثق قائمة عائمة تحتوي على ستة أوامر تشغيلية وإدارية ورقابية مخصصة:
يفتح نافذة تفصيلية شاملة لملف الأصل الفني والمالي (العمر الإنتاجي، القيمة التخريدية، القسط الشهري) مع جدول المعاملات التاريخية (Transaction Ledger) للأصل.
يولد بطاقة لاصق حراري رسمية (Asset Tag Label) متضمنة كود الأصل، اسمه، باركود ورقم تسلسلي ورمز QR يُلصق على الأصل مباشرة لتسهيل عمليات الجرد الميداني السنوي.
عرض السجل الرقمي غير القابل للتعديل لكافة العمليات التي طرأت على الأصل (من أنشأه، من قام بتعديله، من نقل عهدته، ومن اعتمد إهلاكه) بالتواريخ وهويات المستخدمين.
متاح للأصول النشطة: نقل مسؤولية وحيازة الأصل من موظف لآخر، أو نقله لفرع أو مركز تكلفة مختلف مع توثيق تاريخ النقل وتوليد سند نقل عهدة رسمي.
تحديث البيانات الفنية وموقع الأصل، مع قفل الحقول المالية الحساسة (كتكلفة الشراء وتاريخ الخدمة) إذا كانت قد بدأت دورات الإهلاك لضمان النزاهة المحاسبية.
إنهاء دورة حياة الأصل وتوثيق بيعه نقداً أو تكهينه لشطبه، مع قيام النظام آلياً باحتساب أرباح أو خسائر بيع الأصول الرأسمالية وتوليد قيد اليومية وقفل الأصل.
إدارة فئات الأصول والربط المحاسبي (Asset Categories)
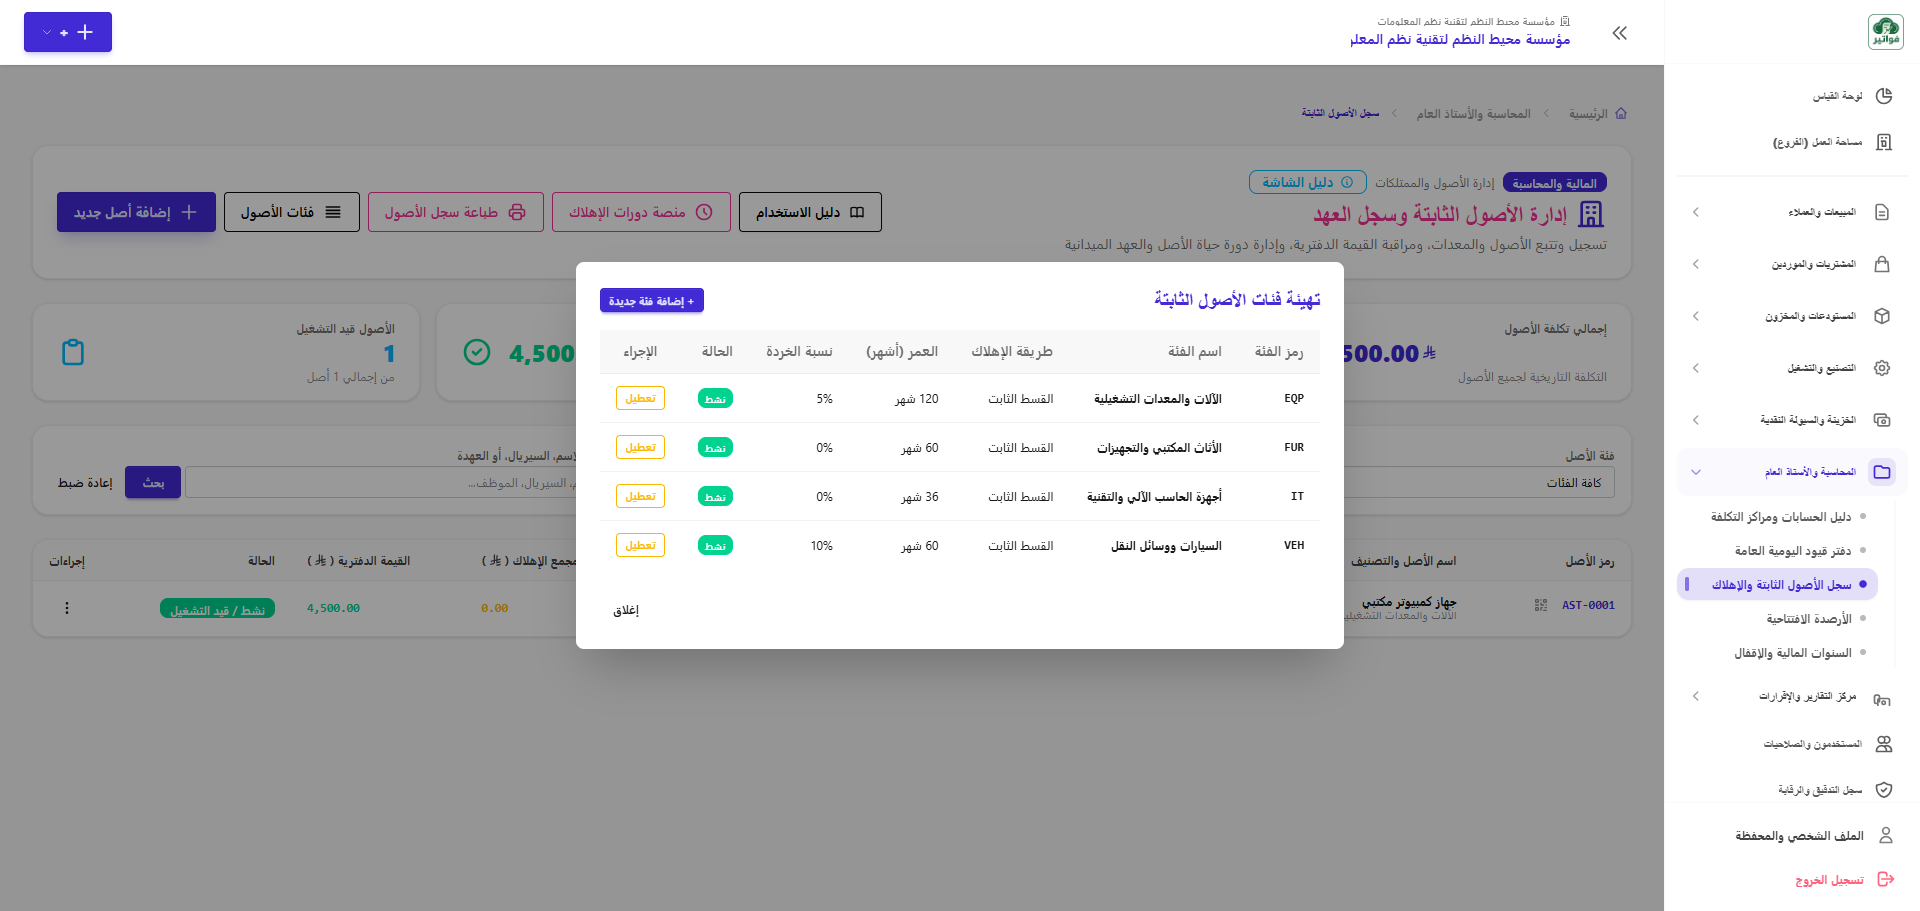
تُعد فئات الأصول (Asset Categories) حجر الزاوية للتوجيه المالي الآلي في المنظومة؛ حيث تنبثق نافذة إدارة الفئات عند النقر على زر "فئات الأصول" في الشريط العلوي، لتتيح للمدير المالي تحديد القواعد المحاسبية ونسب الإهلاك وثالوث الحسابات الدفترية المرتبطة بشجرة الحسابات لكل فئة أصول بشكل مركزي.
انقر على الصورة لتكبيرها بالحجم الكامل
الوظائف والإمكانيات التشغيلية لنافذة فئات الأصول
1. تهيئة الفئات القياسية الفورية
زر "⚡ تهيئة الفئات القياسية" يتيح بنقرة زر واحدة توليد الفئات المحاسبية المعتمدة (سيارات، أجهزة، آلات، مباني، أثاث) وربطها آلياً بالحسابات القياسية في الدليل.
2. ضبط طرق وسياسات الإهلاك
تحديد خوارزمية الإهلاك (القسط الثابت Straight Line أو القسط المتناقص Declining Balance) والعمر الافتراضي بالأشهر ونسبة الخردة % ليرثها كل أصل يُسجل تحت هذه الفئة.
3. التحكم بالحالة والتنشيط
إمكانية تعطيل أو تنشيط أي فئة في أي وقت؛ حيث تُحجب الفئات المعطلة من نماذج إضافة الأصول الجديدة مع الحفاظ التام على أصولها التاريخية المسجلة مسبقاً.
ثالوث الحسابات الدفترية الإلزامي لكل فئة (Accounting Trinity)
| عنصر الربط المحاسبي | نوع وطبيعة الحساب | الموقع بالقوائم المالية | مثال تطبيقي من دليل الحسابات |
|---|---|---|---|
| حساب الأصل الثابت (Asset Account) | أصول غير متداولة (مدين) | الميزانية العمومية (قائمة المركز المالي) | [1210] - الآلات والمعدات الإنتاجية |
| حساب مجمع الإهلاك (Accumulated Dep.) | مقابل أصول Contra-Asset (دائن) | الميزانية العمومية (يُطرح من تكلفة الأصل) | [1220] - مجمع إهلاك الآلات والمعدات |
| حساب مصروف الإهلاك (Depreciation Expense) | مصروفات تشغيلية (مدين) | قائمة الدخل / الأرباح والخسائر (P&L) | [5120] - مصروف إهلاك الآلات والمعدات |
إضافة أصل جديد وتحديد سياسة الإهلاك (Asset Acquisition & Capitalization)
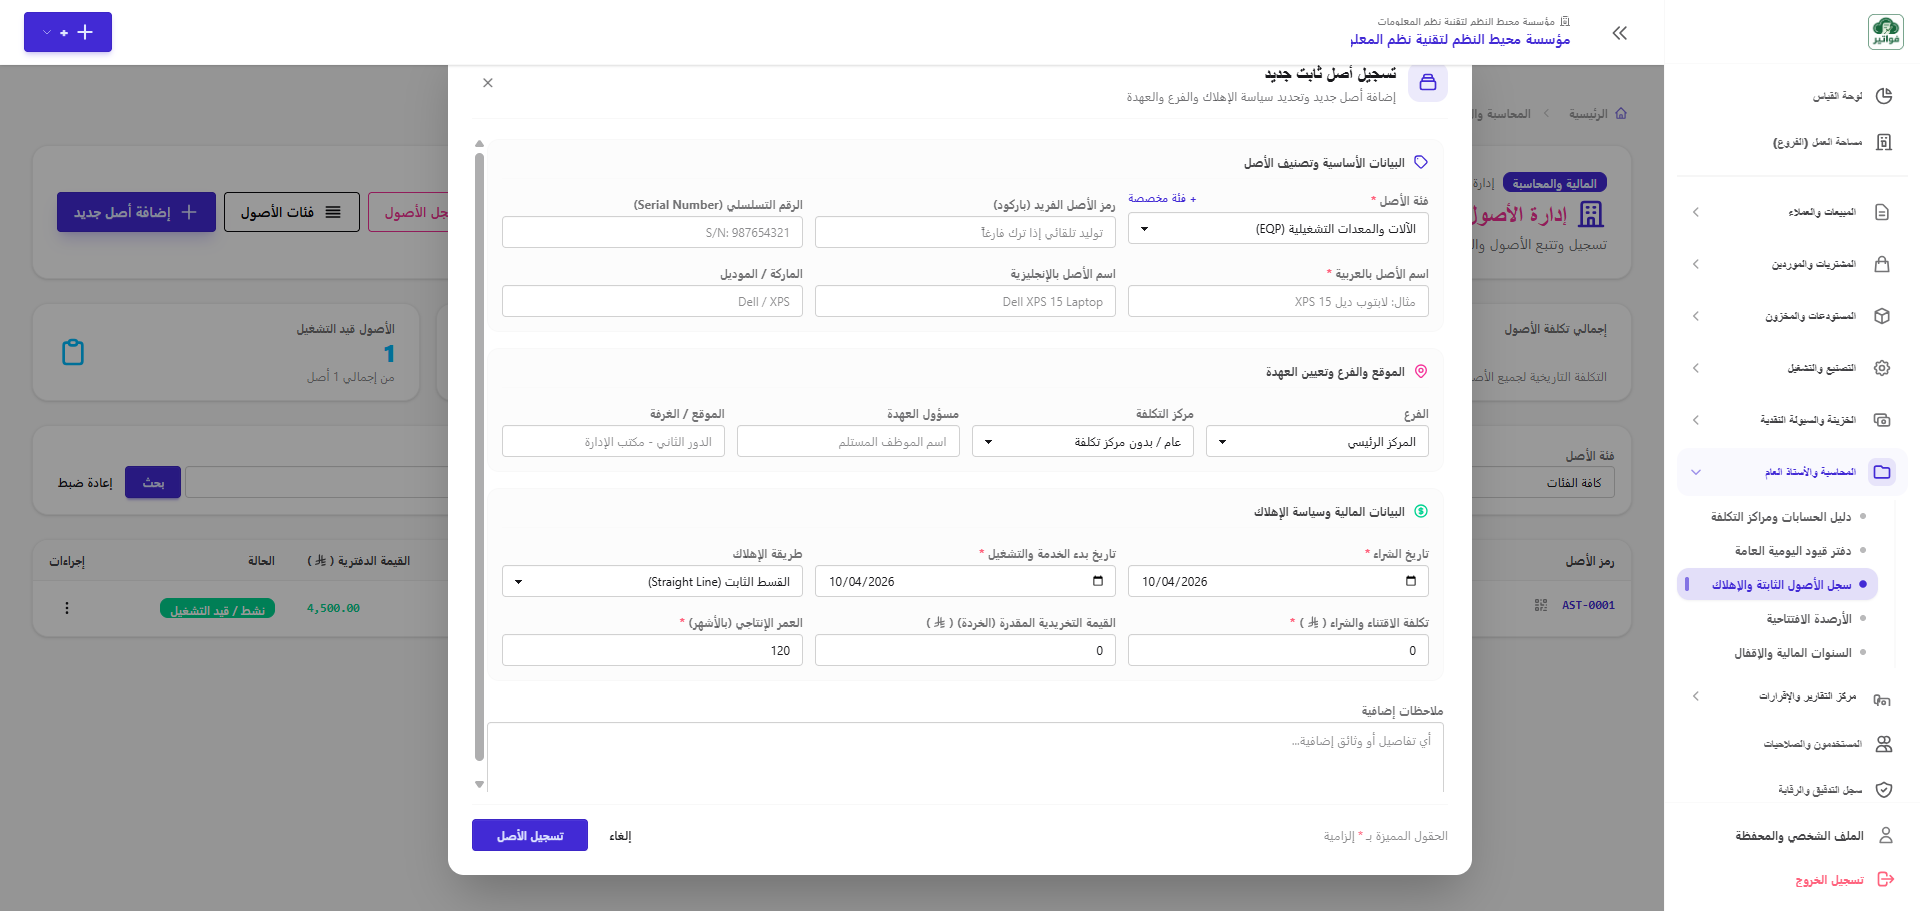
عند شراء أصل رأسمالي جديد أو رسملة مشروع قيد التنفيذ، يتم النقر على زر "أصل جديد" لتنبثق نافذة تسجيل بطاقة الأصل الشاملة. تتيح هذه النافذة توثيق البيانات الفنية، والربط بالفرع ومسؤول العهدة، وضبط المعايير المحاسبية لاحتساب الإهلاك بدقة متناهية وفق معيار المحاسبة الدولي IAS 16.
انقر على الصورة لتكبيرها بالحجم الكامل
الأقسام الأربعة الرئيسية لبطاقة تسجيل الأصل
- رمز الأصل (Asset Code): كود تعريفي فريد ومميز (مثل:
AST-00104) يولد تلقائياً أو يُدخل يدوياً وفق الترميز المؤسسي. - اسم الأصل بالعربية والإنجليزية: التسمية الدقيقة للأصل والموديل التجاري (مثال: حاسب محمول Dell Latitude 5540).
- فئة الأصل (Asset Category): تحديد الفئة ليرث الأصل منها آلياً ثالوث الحسابات الدفترية وطريقة الإهلاك القياسية.
- الرقم التسلسلي / الشاسيه (Serial No / VIN): رقم السيريال المصنعي أو رقم لوحة السيارة لمنع الازدواجية وضمان دقة الجرد الفعلي.
- الفرع (Branch): تحديد الفرع أو المعرض الذي يخدم به الأصل أو ربطه بالمركز الرئيسي.
- مركز التكلفة (Cost Center): ربط الأصل بمركز تكلفة تحليلي (مشروع، قسم تقني، خط إنتاج) لتحميل مصروف الإهلاك عليه مباشرة.
- مسؤول العهدة (Custodian Name): اسم الموظف أو المدير المستلم للأصل والمسؤول قانونياً وإدارياً عن سلامته.
- الموقع / الغرفة (Location Details): وصف مكاني دقيق داخل المنشأة (مثل: المبنى الإداري - الدور الثاني - مكتب 204).
- تاريخ الشراء والاستحواذ (Acquisition Date): تاريخ استلام فاتورة الشراء وسداد قيمتها.
- تاريخ بدء التشغيل والخدمة (In-Service Date): التاريخ المعتمد محاسبياً لبدء احتساب الإهلاك الزمني (قد يختلف عن تاريخ الشراء).
- تكلفة الاقتناء والشراء (Purchase Cost): التكلفة التاريخية الرأسمالية متضمنة سعر الشراء ومصاريف النقل والتركيب والاختبار.
- القيمة التخريدية المقدرة (Salvage Value): القيمة المتوقعة لبيع الأصل كخردة عند نهاية عمره الافتراضي وتُحسم من وعاء الإهلاك.
- العمر الإنتاجي بالأشهر (Useful Life Months): إجمالي فترة التشغيل المتوقعة (مثلاً 60 شهراً لخمس سنوات).
- طريقة الإهلاك: القسط الثابت (Straight Line) أو القسط المتناقص (Declining Balance).
- ملاحظات إضافية: تدوين شروط الضمان، أرقام وثائق التأمين الشامل، وعقود الصيانة الدورية المبرمة مع المورد.
- تعديل بيانات الأصل: يتيح النظام تعديل البيانات الإدارية والوصفية في أي وقت مع تجميد الحقول المالية المؤثرة على القيود بعد بدء الإهلاك لمنع التلاعب.
القيمة القابلة للإهلاك = تكلفة الاقتناء التاريخية - القيمة التخريدية المقدرة (الخردة).
قسط الإهلاك الشهري = الوعاء الخاضع للإهلاك ÷ عدد أشهر العمر الإنتاجي.
إدارة العهد الميدانية ونقل ملكية الأصل (Asset Custody & Transfers)
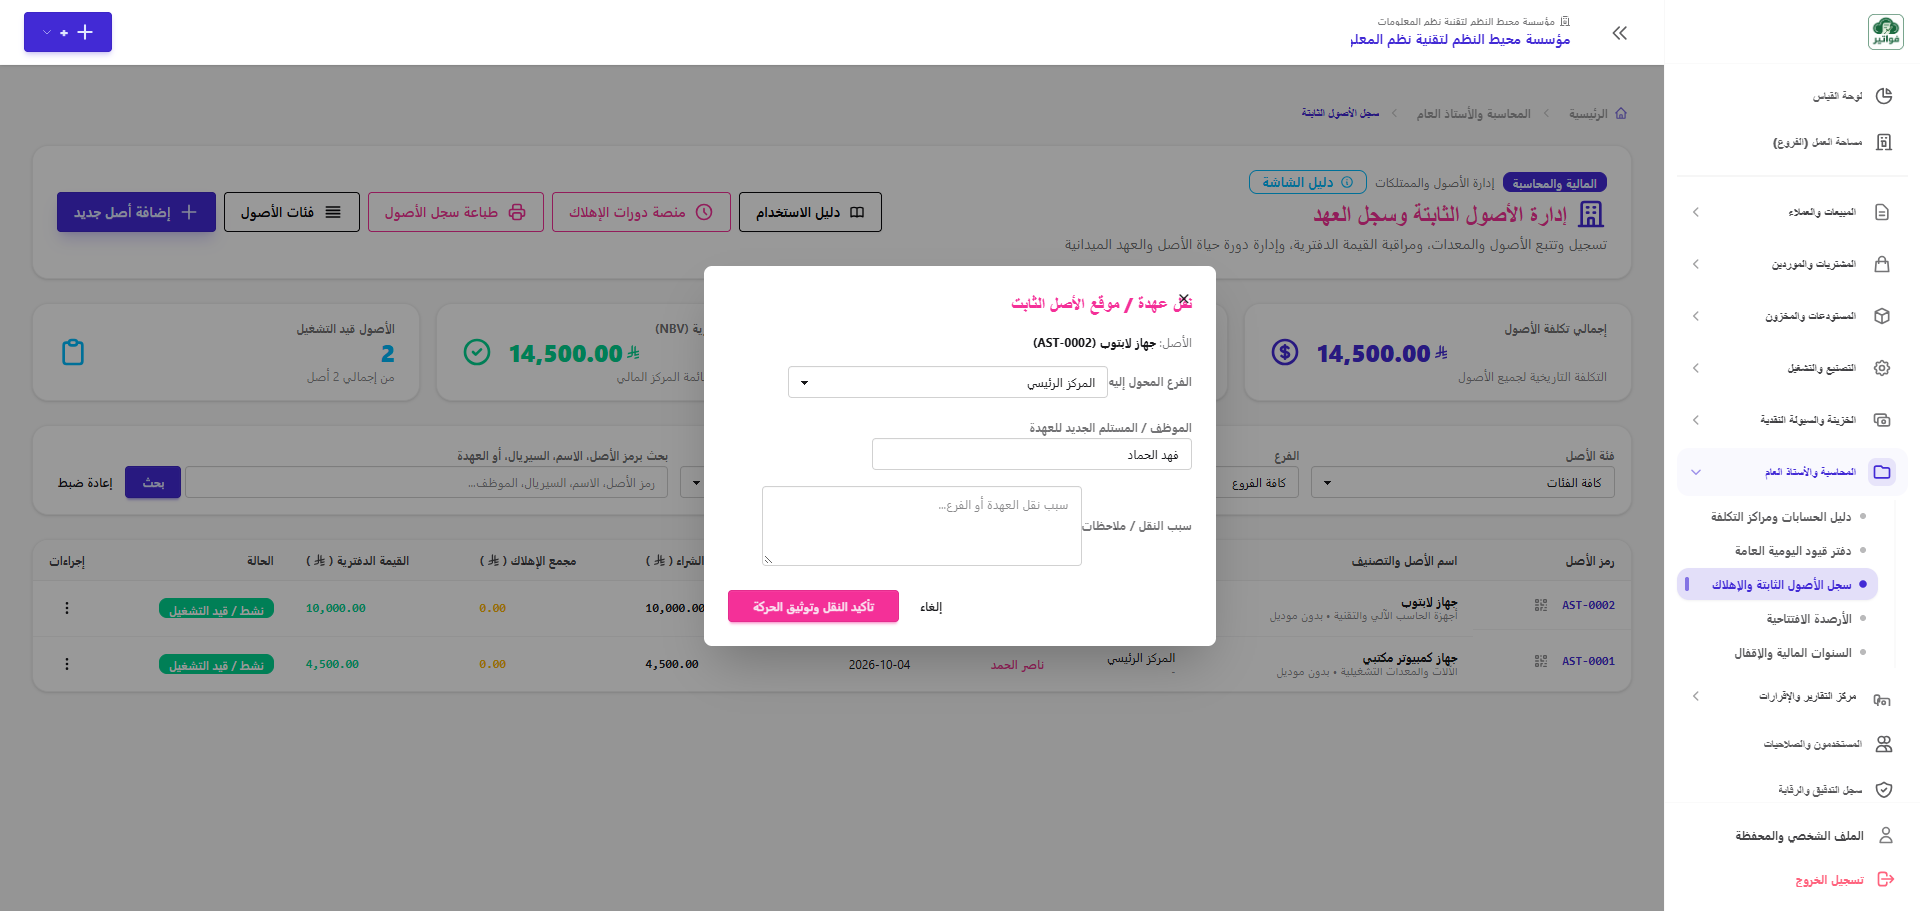
تُمثل الأصول الميدانية والشخصية (كالحواسب المحمولة، الهواتف الذكية، المركبات، والأجهزة اللوحية) عهداً وظيفية في ذمة موظفي المنشأة. يوفر النظام نافذة مخصصة لإدارة العهد ونقلها بين الموظفين والفروع، مع توثيق كامل لكل عملية نقل وإصدار محاضر استلام وإخلاء طرف رسمية ملزمة.
انقر على الصورة لتكبيرها بالحجم الكامل
عناصر وإجراءات نقل العهدة (Transfer Custody Modal)
1. تحديد الفرع المحول إليه
إمكانية نقل الأصل بين فروع الشركة الجغرافية أو إعادته للمستودع الرئيسي، مما يُحدّث موقع الأصل في السجل العام ويضمن دقّة توزيع التقارير التحليلية.
2. تعيين المستلم الجديد
اختيار أو إدخال اسم الموظف المستلم الجديد للعهدة، لنقل المسؤولية القانونية إليه رسمياً، مع الاحتفاظ ببيانات المستلم السابق في سجل تاريخ الأصل.
3. توثيق سبب النقل والملاحظات
حقل إلزامي لبيان مسوغات النقل (مثال: ترقية موظف، تدوير وظيفي، إعادة تهيئة، صيانة)، ليكون مرجعاً رقابياً عند المراجعة والتدقيق الداخلي.
الأثر الرقابي ومحضر استلام العهدة المعتمد
بمجرد تأكيد نقل العهدة، يقوم النظام بالعمليات الآتية تلقائياً:
- تحديث سجل دورة حياة الأصل (Asset Life Cycle): تسجيل حركة النقل بتاريخها ووقتها الدقيق واسم المستخدم الذي نفذ الحركة.
- إصدار نموذج إقرار استلام عهدة (Handover Acknowledgment): وثيقة مطبوعة تتضمن رمز الأصل ورقمه التسلسلي وتفاصيل ومواصفات الجهاز مع تعهد الموظف بالحفاظ عليه وتسليمه عند إخلاء الطرف.
- المطابقة عند إنهاء الخدمة (Offboarding Clearance): عند إخلاء طرف أي موظف في شؤون الموظفين، يربط النظام سجل العهد للتأكد من عدم وجود أي أصول معلقة بذمته قبل تصفية مستحقاته.
استبعاد وتكهين أو بيع الأصل (Asset Disposal & Capital Gain/Loss)
عند نهاية العمر الإنتاجي للأصل، أو في حال تلفه وهلاكه، أو بيعه كخردة أو أصل مستعمل لطرف ثالث، يتولى النظام قفل حساب الأصل ومجمع إهلاكه المتراكم في الميزانية، واحتساب الأرباح أو الخسائر الرأسمالية الناتجة عن عملية الاستبعاد بدقة متناهية، وتوليد القيد المحاسبي المركب آلياً وفق معيار IAS 16.
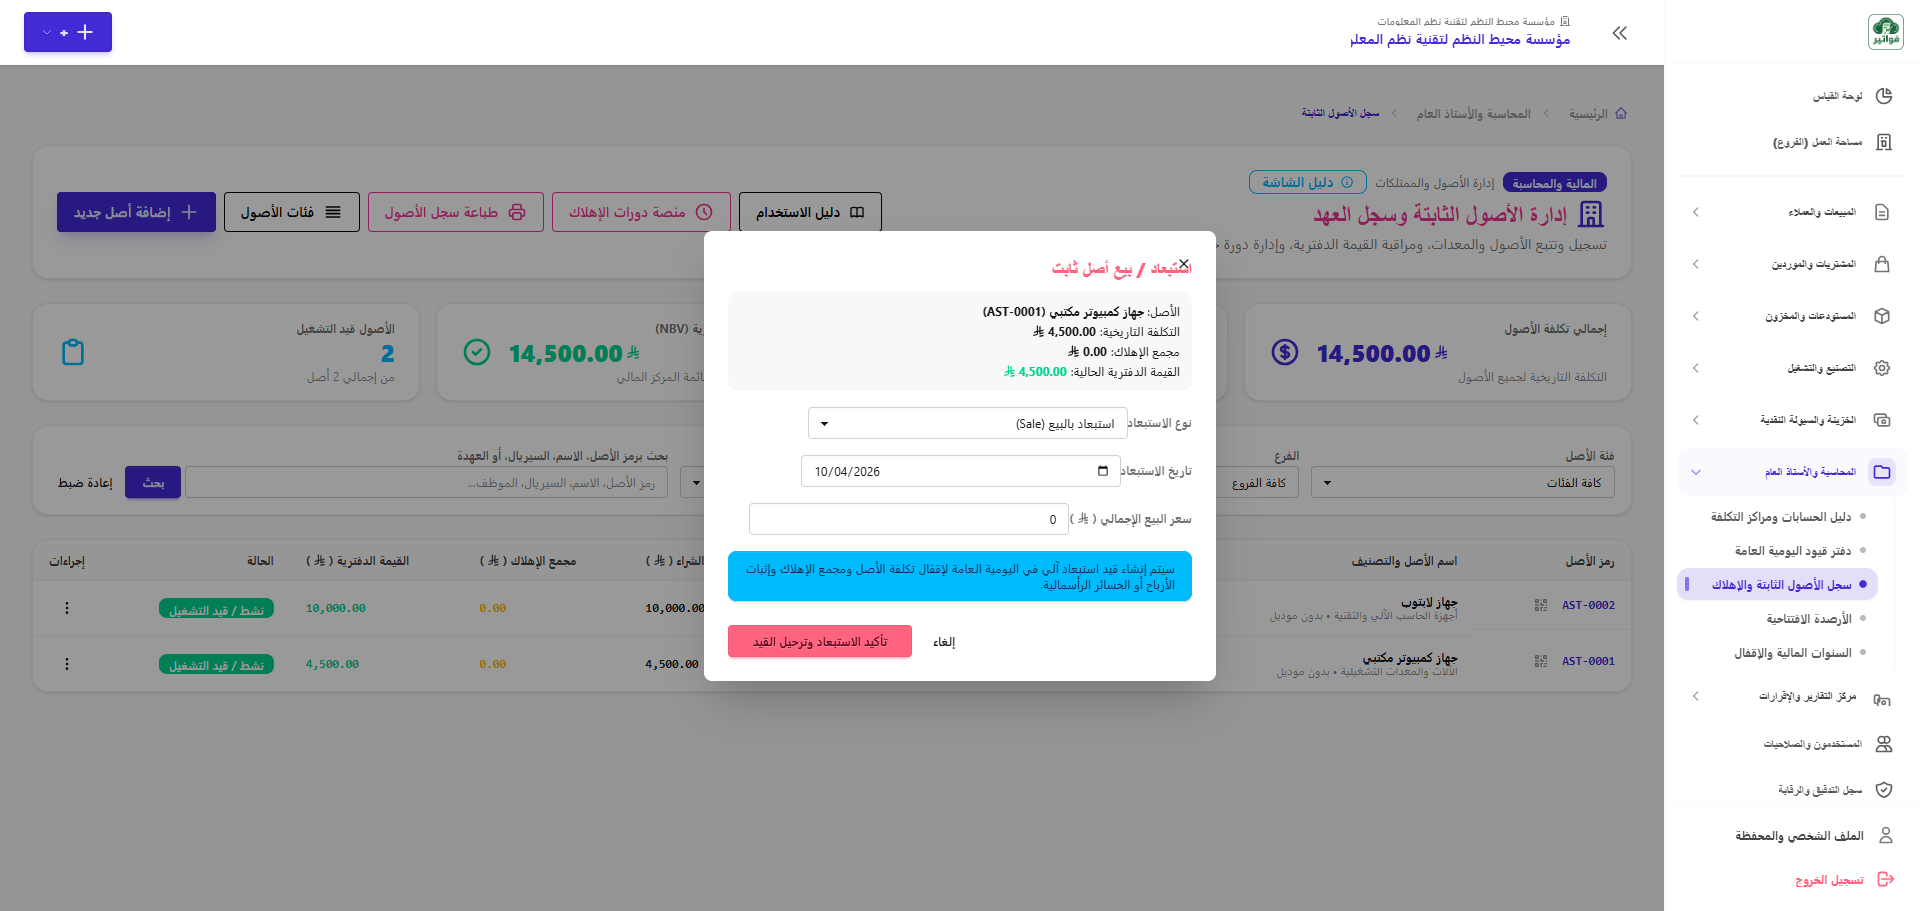
انقر على الصورة لتكبيرها بالحجم الكامل
عناصر وخيارات نافذة الاستبعاد (Disposal Form Modal)
1. المعاينة المالية الفورية للأصل المستبعد
تعرض النافذة في أعلاها ملخصاً مالياً دقيقاً للأصل لحظة الاستبعاد:
- التكلفة التاريخية (Purchase Cost): التكلفة الأصلية لرسملة الأصل.
- مجمع الإهلاك المتراكم (Accumulated Dep.): إجمالي ما أُهلك حتى تاريخه.
- صافي القيمة الدفترية (Book Value): التكلفة مطروحاً منها مجمع الإهلاك.
2. نوع الاستبعاد وحسابات التسوية
- استبعاد بالبيع (Disposal Sale): إدخال سعر البيع المحصل، وتحديد حساب التحصيل (صندوق نقدية أو بنك).
- البيع بالآجل والربط بالعميل: عند اختيار حساب تسوية من نوع مراقبة ذمم مدينة، يُلزم النظام باختيار "العميل المشتري" لربط القيد بملف العميل وإدراجه في كشف الحساب وأعمار الديون.
- تخريد وتكهين كامل (Disposal Scrap): شطب الأصل بدون عائد نقدي لانتهاء صلاحيته أو تعرضه لحادث تلف كامل.
يقوم النظام فور اعتماد الاستبعاد بقفل الحسابات الرأسمالية للأصل وتوليد قيد اليومية العام الآلي بحسب نتيجة العملية:
| طرف القيد | الحساب المحاسبي | المبلغ | التوجيه المحاسبي والتفسير |
|---|---|---|---|
| مدين (Debit) | حـ/ النقدية أو البنك أو ذمم العملاء | سعر البيع المحصل | إثبات المتحصلات النقدية أو استحقاق المديونية على المشتري. |
| مدين (Debit) | حـ/ مجمع إهلاك الأصل الثابت | كامل رصيد المجمع | إقفال وتصفير حساب مجمع الإهلاك التراكمي للأصل بالكامل. |
| دائن (Credit) | حـ/ الأصل الثابت (السيارات/الآلات/...) | التكلفة التاريخية | إقفال تكلفة اقتناء الأصل وإخراجه نهائياً من قائمة المركز المالي. |
| الفرق المتمم | حـ/ أرباح أو خسائر استبعاد أصول رأسمالية | الربح / الخسارة |
إذا كان سعر البيع > صافي القيمة الدفترية: يُقيد دائن (أرباح رأسمالية). إذا كان سعر البيع < صافي القيمة الدفترية: يُقيد مدين (خسائر رأسمالية). |
منصة احتساب وترحيل دورات الإهلاك (Depreciation Run Platform)
عبر الشاشة المخصصة (/accounting/assets/depreciation)، يُدير الفريق المالي دورات الإهلاك الدورية (الشهرية أو الربع سنوية أو السنوية) من خلال منصة متكاملة توفر معاينة محاكاة استباقية لكافة مبالغ الإهلاك وتوليد قيد الإهلاك المركب وترحيله آلياً لدفتر اليومية العامة بضغطة زر واحدة.
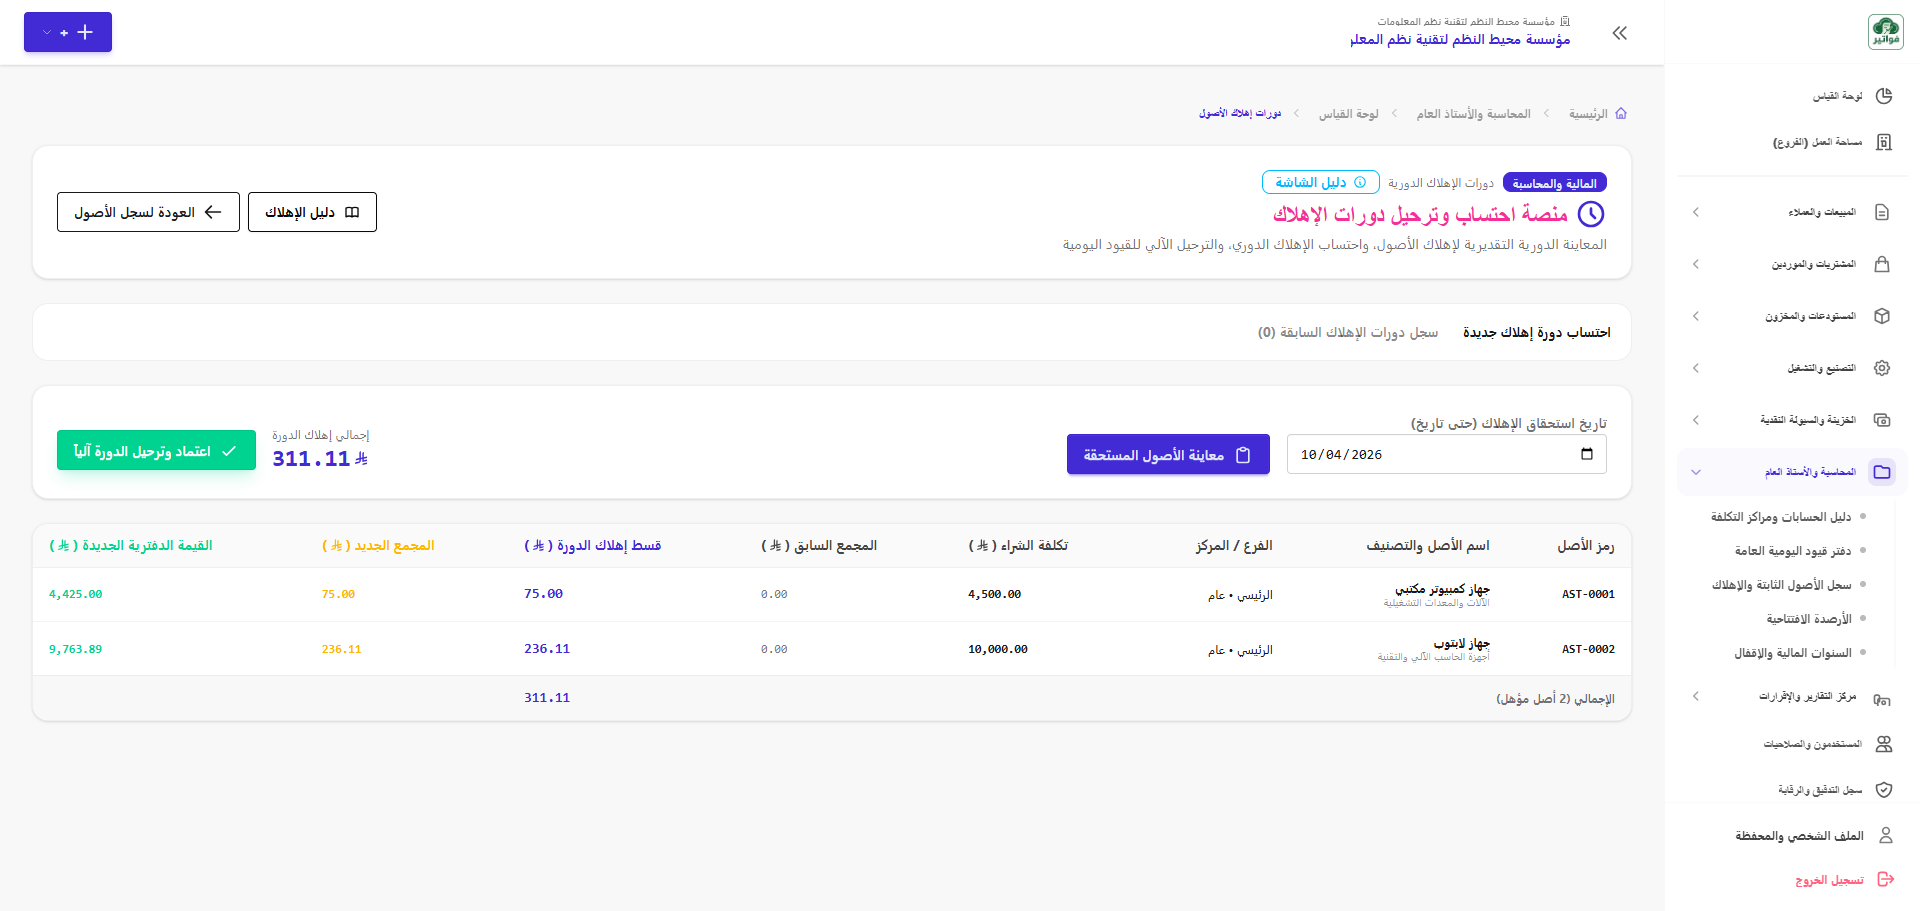
انقر على الصورة لتكبيرها بالحجم الكامل
التبويبان الرئيسيان لمنصة دورات الإهلاك
يتيح هذا التبويب للمحاسب تنفيذ المعاينة التشغيلية قبل ترحيل القيود لليومية العامة عبر الخطوات التالية:
تحديد تاريخ الإقفال المستهدف (مثلاً: 2026/03/31) ثم الضغط على "معاينة الأصول المستحقة".
يفحص المحرك آلياً الأصول النشطة وتاريخ آخر إهلاك مرحل لها واستبعاد الأصول التي وصلت لقيمة الخردة.
جدول تفصيلي يوضح لكل أصل: تكلفة الشراء، المجمع السابق، قسط إهلاك الدورة، المجمع الجديد، وصافي القيمة الدفترية الناتجة.
أرشيف زمني متكامل لجميع دورات الإهلاك المنفذة تاريخياً بالمنشأة، يشتمل على:
- رقم الدورة وتاريخ التشغيل وتاريخ الاستحقاق (As of Date).
- عدد الأصول المشمولة وإجمالي مبلغ قسط الدورة.
- رقم قيد اليومية المرحل (مع رابط مباشر لاستعراضه في اليومية العامة).
- حالة الدورة: مرحل لليومية POSTED أو معكوس REVERSED.
في حال اكتشاف خطأ محاسبي (مثل تسجيل أصل بقيمة غير صحيحة قبل الدورة)، يمكن للمدير المالي النقر على "عكس الدورة"؛ ليقوم النظام آلياً بإنشاء قيد عكسي، واستعادة القيم الدفترية السابقة لجميع الأصول، مع دعم معيار IAS 8 بالتسوية على الأرباح المبقاة إذا كانت الفترة المالية قد أُقفلت.
القواعد المحاسبية والمعايير الرقابية (SOCPA / IFRS Standards)
صُمم نظام الأصول الثابتة في فواتير ليتوافق بدقة مع معيار المحاسبة الدولي IAS 16 والمعايير المعتمدة من الهيئة السعودية للمراجعين والمحاسبين (SOCPA)، متضمناً الضوابط والسياسات التالية:
1. إيقاف الإهلاك عند الوصول لقيمة الخردة (Salvage Floor)
يحظر النظام برمجياً إهلاك أي أصل إلى ما دون القيمة التخريدية المحددة له. بمجرد أن تتساوى القيمة الدفترية مع قيمة الخردة، يتوقف قيد الإهلاك تلقائياً مع بقاء الأصل في سجل الأصول كأصل نشط ومستهلك دفترياً.
2. النفقات الإيرادية مقابل النفقات الرأسمالية اللاحقة
تكاليف الصيانة الدورية وقطع الغيار الاستهلاكية تُقيد كمصروفات صيانة في قائمة الدخل. أما التحسينات الجوهرية التي تُطيل العمر الإنتاجي للأصل أو تزيد طاقته الإنتاجية، فتُرسمل على الأصل وتُحدّث جدول إهلاكه المستقبلي.
3. التوجيه الدقيق لمراكز التكلفة والفروع
يتم ربط كل أصل بمركز تكلفة فرعي أو مشروع إنتاجي محدد، مما يضمن أن ينعكس قسط إهلاك الأصل مباشرة على القوائم المالية التحليلية وربحية المركز المعني دون الحاجة لتسويات يدوية نهاية العام.
4. التدقيق الميداني والمطابقة بالجرد الفعلي (Audit Trail)
توفير ملصقات باركود وQR code مع بطاقات تعريفية لكل أصل يُلصق على المعدات الميدانية. يُسهّل ذلك لجان الجرد السنوي لمطابقة الأصول المسجلة دفترياً مع الوجود الفعلي في المستودعات والمكاتب.
الأسئلة الشائعة حول إدارة الأصول الثابتة
هل يمكن التراجع عن دورة إهلاك تم ترحيلها بالخطأ؟ وكيف تُعالج إذا أُقفلت الفترة المالية؟
نعم، من تبويب "سجل دورات الإهلاك السابقة"، يمكن عكس دورة الإهلاك المنفذة (Reverse Run). يقوم النظام بإنشاء قيد عكسي تلقائياً وإرجاع القيمة الدفترية للأصول. وإذا كانت الفترة المحاسبية أو السنة المالية قد أُقفلت رسمياً، يتيح النظام خيار معالجة الأثر التراكمي على الأرباح المبقاة (Retained Earnings) تطبيقاً للمعيار الدولي IAS 8 (السياسات والتغييرات في التقديرات المحاسبية والأخطاء).
ما هو الحد الأدنى للرسملة لتسجيل الأصل بدلاً من اعتباره مصروفاً مباشراً؟
يعتمد ذلك على السياسة المحاسبية للمنشأة (Capitalization Threshold)، وعادة ما يتراوح بين 1,000 إلى 5,000 ريال سعودي. أي مشتريات لأدوات أو مهمات تقل تكلفتها عن هذا الحد تُسجل مباشرة كمصروف تشغيلي (أدوات مكتبية ومهمات) في قائمة الدخل ولا تُدرج في سجل الأصول الخاضعة للإهلاك الدوري.
هل يحتسب النظام إهلاك الشهر الأول كاملاً أم بالنسبة للأيام المنقضية (Prorated)؟
يعتمد النظام تاريخ بدء التشغيل والخدمة (In-Service Date) كمرجع أساسي. في حال تشغيل الأصل خلال الشهر، يحسب محرك الإهلاك قسط أول دورة بالنسبة والتناسب لعدد الأيام الفعلية المتبقية من الشهر، لضمان عدالة تحميل الفترة المحاسبية بمصروف الإهلاك الدقيق.
كيف يتعامل النظام مع ضريبة القيمة المضافة (VAT) عند بيع أصل ثابت مستعمل؟
تخضع مبيعات الأصول الثابتة المستعملة للضريبة القياسية (15%) في المملكة العربية السعودية. عند تسجيل استبعاد الأصل بالبيع لطرف ثالث، يُصدر النظام فاتورة ضريبية رسمية للبيع، ويُرحل مبلغ ضريبة القيمة المضافة المحصلة إلى حساب ضريبة المخرجات المستحقة لهيئة الزكاة والضريبة والجمارك (ZATCA).
كيف يمكن طباعة ملصقات الباركود وQR code وتثبيتها على الأصول الميدانية؟
من قائمة الإجراءات السريعة (الثلاث نقاط) أمام أي أصل في السجل، اختر أمر "طباعة ملصق الباركود / QR". تنبثق نافذة طباعة مجهزة بمقاسات الملصقات الحرارية القياسية (Thermal Label 50×25mm أو 70×35mm) متضمنة اسم الأصل، رمزه، الرقم التسلسلي، ورمز QR لسرعة مسحه عبر أجهزة الجرد الميدانية.
كيف يمكن استخراج سجل الأصول الثابتة المعتمد لتقديمه للمراجع المالي الخارجي وهيئة الزكاة؟
من زر "طباعة سجل الأصول" في الشريط العلوي للشاشة الرئيسية، يوفر النظام تقرير جدول الأصول المعتمد رسمياً (Fixed Assets Register Report)، الذي يُلخص الأصول مصنفة حسب الفئات ومراكز التكلفة، موضحاً التكلفة التاريخية، الإضافات، الاستبعادات، مجمع أول المدة، إهلاك الفترة، وصافي القيمة الدفترية في نهاية الفترة، مع إمكانية التصدير إلى PDF وExcel.
هل ترغب في إدارة أصول منشأتك واحتساب إهلاكها؟
ابدأ بتعريف فئات الأصول وسجل أصولك ومعداتك الآن.